Secretaria de Finanças orienta microempresas e empresas de pequeno porte de Santa Rita sobre a nova obrigatoriedade de nota fiscal no simples nacional
A Prefeitura Municipal de Santa Rita, por meio da Secretaria de Finanças e da Divisão de Acompanhamento do Simples Nacional, orienta as microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional sobre uma importante mudança na emissão de documentos fiscais. A partir de 1º de novembro de 2026, a Nota Fiscal
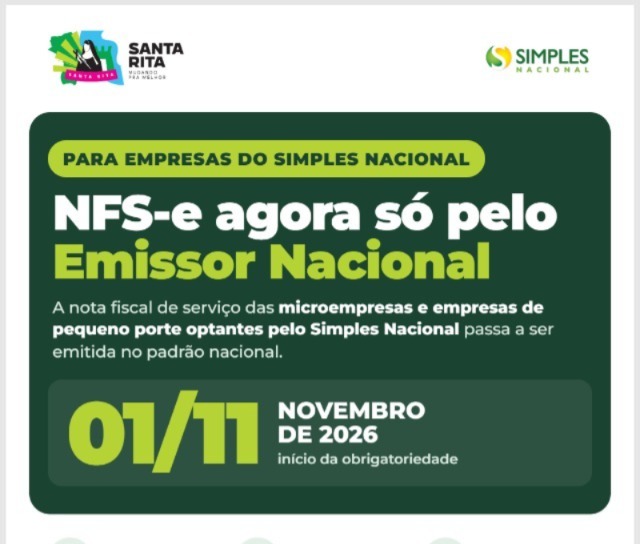
A Prefeitura Municipal de Santa Rita, por meio da Secretaria de Finanças e da Divisão de Acompanhamento do Simples Nacional, orienta as microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional sobre uma importante mudança na emissão de documentos fiscais.
A partir de 1º de novembro de 2026, a Nota Fiscal de Serviços eletrônica (NFS-e) deverá ser emitida obrigatoriamente no padrão nacional. A medida foi estabelecida pela Resolução CGSN nº 191, de 4 de agosto de 2026, do Comitê Gestor do Simples Nacional, que alterou a Resolução CGSN nº 140/2018.
Com a nova regra, a emissão passa a ser feita exclusivamente pelo Emissor Nacional da NFS-e, acessível por meio do portal oficial nfse.gov.br ou por meio de integração via API.
E a CBS e o IBS?
A Secretaria de Finanças esclarece que as regras relativas à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS), criados pela Reforma Tributária, só passam a produzir efeitos para os optantes do Simples Nacional a partir de 1º de janeiro de 2027, momento em que esses tributos passarão a integrar o regime.
O que a empresa de Santa Rita deve fazer?
De 1º de novembro a 31 de dezembro de 2026
• Emitir a NFS-e obrigatoriamente pelo Emissor Nacional da NFS-e.
• Observar as regras atualmente vigentes e aplicáveis ao Simples Nacional.
• Não aplicar as regras relativas à CBS e ao IBS neste momento inicial.
A partir de 1º de janeiro de 2027
• Dar continuidade à emissão da NFS-e pelo Emissor Nacional da NFS-e.
• Observar e cumprir as novas regras relativas à CBS e ao IBS aplicáveis aos optantes do Simples Nacional.
• Informar e destacar a CBS e o IBS no documento fiscal, nas hipóteses previstas na regulamentação.
Canais de Atendimento e Dúvidas
Contribuintes, empresários e profissionais contábeis que tiverem dúvidas sobre a transição ou sobre a utilização do sistema nacional podem procurar a Divisão de Acompanhamento do Simples Nacional da Secretaria de Finanças de Santa Rita para obter suporte e orientações detalhadas.
Base legal: Resolução CGSN nº 191/2026; Resolução CGSN nº 140/2018; Ato Conjunto RFB/CGIBS nº 4/2026.